
Personnes Vulnérables : aides sociales et patrimoine, les bons choix pour préserver ses droits 2/5
Louis - 07/10/2026
AAH, PCH, APA, ASH, aides au logement… Les dispositifs d’accompagnement des personnes handicapées, dépendantes ou vulnérables sont nombreux et leurs règles souvent complexes.
Cette complexité s’accroît lorsqu’il faut les articuler avec la gestion d’un patrimoine : faut-il conserver son épargne, placer un capital hérité, souscrire une assurance-vie, un contrat d’épargne handicap ou une rente survie ?
Après la protection juridique, abordée dans notre précédent article, intéressons-nous aux ressources des personnes vulnérables. Car bien gérer un patrimoine ne se limite pas à le faire fructifier : il faut aussi tenir compte des aides sociales et de l’évolution des besoins de la personne.
1. Toutes les aides ne répondent pas aux mêmes règles
Les dispositifs sont très divers : certains garantissent un revenu minimal, d’autres compensent le handicap ou la perte d’autonomie ; certains dépendent directement des ressources, d’autres les utilisent surtout pour moduler la prise en charge.
Quelques exemples parmi les aides les plus courantes :
| Aide | À quoi sert-elle ? | Quel lien avec les ressources ? |
|---|---|---|
| AAH – Allocation aux adultes handicapés | Garantir un revenu minimal à une personne en situation de handicap | Attribution et montant dépendent notamment des ressources |
| PCH – Prestation de compensation du handicap | Financer certaines dépenses liées au handicap : aide humaine, matériel, aménagement… | Sans condition de ressources, mais celles-ci peuvent moduler le taux de prise en charge |
| APA – Allocation personnalisée d’autonomie | Financer tout ou partie des dépenses liées à la perte d’autonomie | Pas de plafond excluant du dispositif mais les revenus déterminent la participation du bénéficiaire |
| ASH – Aide sociale à l’hébergement | Aider à financer l’hébergement lorsque les ressources sont insuffisantes | Ressources déterminantes ; règles spécifiques, notamment de récupération |
| Aides au logement | Réduire le coût du logement | Calcul selon les ressources et la situation du bénéficiaire |
| ASPA – Allocation de solidarité aux personnes âgées | Assurer un niveau minimal de ressources à certaines personnes âgées | Les revenus et le patrimoine interviennent dans l’appréciation des ressources |
Sources : Service-Public.fr, fiches AAH, PCH, APA, ASPA et aides à l’hébergement.
Il n’existe donc pas de règle unique de prise en compte du patrimoine et des ressources : avant toute décision, il faut savoir de quelles aides bénéficie la personne et comment elles sont calculées.
2. Revenus, épargne et patrimoine : attention aux raccourcis
« Si la personne possède de l’épargne, elle va perdre ses aides. » Cette idée reçue est trop générale.
Un capital, ses revenus, une rente ou un bien immobilier ne sont pas forcément traités de la même façon et les règles varient selon la prestation.
L’AAH, par exemple, est soumise à une condition de ressources, mais toutes ne sont pas traitées de façon identique : certaines rentes viagères constituées en faveur d’une personne handicapée ne sont pas prises en compte, sous conditions.
Plutôt que de chercher à « éviter que la personne ait du patrimoine », il faut comprendre la nature de ce patrimoine, les revenus qu’il génère, les prestations concernées et les besoins de la personne.
3. Une décision patrimoniale peut avoir des conséquences sociales
Imaginons une personne en situation de handicap qui hérite de 100 000 €. Faut-il laisser cette somme sur un compte, la placer, souscrire une assurance-vie, acheter ou aménager un logement, en garder une partie disponible ?
Il n’existe pas de réponse universelle. Une décision pertinente sur le plan financier peut l’être moins au regard de certaines prestations. À l’inverse, laisser dormir un patrimoine par peur de perdre des aides peut nuire aux intérêts de la personne. Même vigilance lors d’une vente immobilière ou quand un placement commence à produire des revenus.
Deux pièges sont donc à éviter : décider sans mesurer les conséquences sociales ou, à l’inverse, bâtir toute la stratégie autour de la seule préservation des aides. Le patrimoine doit d’abord servir les besoins et le projet de vie de la personne.
4. Le patrimoine peut aussi devenir un outil de protection
Une personne vulnérable peut avoir des besoins que les prestations sociales ne couvrent pas entièrement : logement adapté, loisirs, équipements, accompagnement, dépenses futures liées au handicap ou à la dépendance…
Une épargne bien organisée peut alors compléter la solidarité nationale. Plusieurs outils méritent attention :
- L’assurance-vie permet de constituer une épargne disponible à moyen ou long terme. Encore faut-il savoir qui souscrit, avec quels capitaux, dans quel but et avec quelles conséquences.
- Le contrat d’épargne handicap est une assurance-vie réservée au souscripteur atteint d’une infirmité l’empêchant d’exercer une activité professionnelle dans des conditions normales de rentabilité ; il bénéficie d’un régime fiscal spécifique.
- Le contrat de rente survie permet notamment à un parent de préparer le versement futur d’un capital ou d’une rente viagère à une personne handicapée, avec là encore une fiscalité spécifique.
D’où l’intérêt d’une gestion patrimoniale spécialisée : la manière d’organiser l’épargne peut être aussi importante que le montant épargné.
5. Préparer l’avenir plutôt que simplement gérer le présent
Les parents d’un enfant handicapé se demandent souvent : « Que se passera-t-il lorsque nous ne serons plus là ? » Transmettre le plus possible ne suffit pas : il faut anticiper ses besoins, son logement, son accompagnement et l’usage du patrimoine transmis.
De même, une personne âgée perdant son autonomie devra peut-être financer aides à domicile, adaptation du logement ou reste à charge en établissement.
La gestion patrimoniale devient un exercice de prévoyance : ce qui compte est moins ce que la personne possède aujourd’hui que ce dont elle aura besoin demain.
6. Une stratégie nécessairement sur mesure
Prenons deux personnes disposant chacune de 100 000 € d’épargne. L’une, 25 ans, handicapée, perçoit l’AAH, vit chez ses parents et aura bientôt besoin d’un logement adapté. L’autre, 82 ans, propriétaire, perçoit une retraite modeste et perd peu à peu son autonomie. Même épargne, mais des besoins, des horizons, des aides et des risques sans rapport.
L’analyse doit donc toujours partir de la personne : âge, handicap ou perte d’autonomie, ressources, patrimoine, entourage, aides actuelles et futures. Le bon placement n’existe pas dans l’absolu, seulement des solutions adaptées à une situation et à un projet de vie.
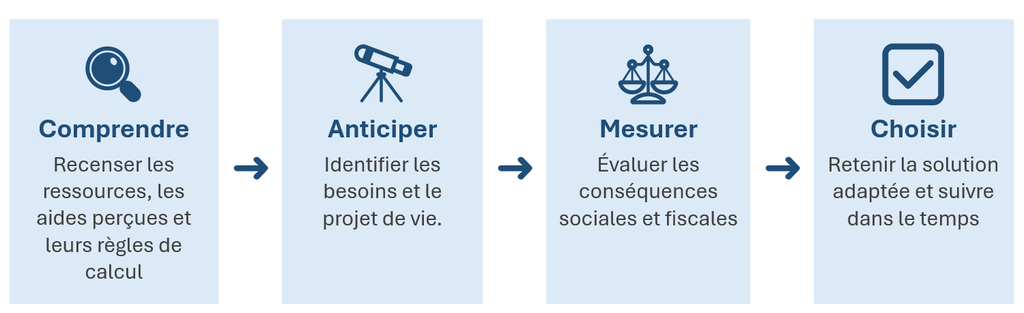
7. Avant toute décision : une méthode en 5 questions
Quelques réflexes permettent d’éviter la plupart des erreurs.
1. Quelles sont les ressources de la personne ?
Revenus, pensions, prestations sociales, revenus financiers et immobilier, patrimoine existant.
2. De quelles aides bénéficie-t-elle, et desquelles aura-t-elle besoin demain ?
Une entrée en établissement ou une évolution du handicap peut bouleverser les besoins.
3. Comment ces aides prennent-elles en compte les ressources et le patrimoine ?
Vérifier les règles de chaque dispositif, sans généraliser.
4. Quels sont les besoins et les projets de la personne ?
Logement, autonomie, loisirs, accompagnement, sécurité financière : le patrimoine doit servir ces objectifs.
5. Quelle organisation patrimoniale permet d’y répondre ?
Alors seulement vient le choix des solutions : liquidités, placements, assurance-vie, épargne handicap, rente survie, immobilier, transmission.
En résumé :
Conclusion : mettre le patrimoine au service de la personne
Gérer le patrimoine d’une personne vulnérable ne consiste ni à rechercher le rendement maximal, ni à préserver à tout prix une prestation sociale. L’enjeu est de trouver le bon équilibre entre solidarité nationale, ressources personnelles et patrimoine familial, en partant des besoins réels de la personne.
Assurance-vie, épargne handicap, rente survie ou immobilier ne sont pas des solutions en soi, mais des outils dont la pertinence dépend de la personne, de sa situation et de son projet de vie.
C’est toute la différence entre gérer un patrimoine et construire une stratégie patrimoniale pour une personne vulnérable.
Dans le prochain article : comment organiser la transmission du patrimoine lorsqu’un proche est vulnérable ?
PARTAGER CET ARTICLE


